 惊蛰悟道
邦德大神 --james_nj的投资思路
股票投资的易筋经
股票市场就像金庸大师笔下的江湖
初入江湖
唯门派众多
金庸笔下的玄门正宗
然泰山北斗
在下一直认为以股票市场进行实业投资
乃是股票投资的王者之道
是股票江湖的少林正宗
要修成绝世武学
修炼
循序渐进起码要30年以上的功力才能练习
如果你要是资质上佳又有缘得练少林
脱胎换骨之后那也许能快上个几年
具体怎么说的大家可以去找原著温习一下
今以切身体会
一
1
高中数理化知识希望大家不要还给老师
雅砻江的发电量测算就是高中的势能转化为动能再发电的应用
高中的生物
细胞
孟德尔的豌豆就是遗传学的经典实验
DNA
知道基因奥秘具有无限可能再来理解金斯瑞就很容易了
各种常识有助于理解公司的业务
2
想要分析企业
你未必需要一个CPA的证书
获得金融或会计专业的硕士文凭
但没有这些知识或者不能娴熟运用
二
1
感兴趣的公司可能是自己筛选或者朋友推荐
初略看来起码要有一些亮点
要么极度低估
反正就是要能靠净利润的增长在几年内带给你期望的回报水平
2
研究报告只能是个概览
首先要一字不漏地看完整个年报
通过现金流量表初步排除业绩粉饰和财报造假的风险
损益表结合业务描述透过自由现金流看清公司商业模式的好坏
资产负债表中的有息负债分析看看公司的杠杆比例和风险控制
其次通过过往业绩和管理层分析展望看看管理层的执行能力和诚信
通过管理层的分析展望来判断未来净利润水平能不能达到你的期望
搞清楚达成预期的关键节点和问题
最后根据行业特性和公司自身特点将上述数据录入XLS文件做好模型
3
看完年报后应该有很多数据要确认
你需要按照年报中公布的电话号码给董事会秘书打电话
只有做好细致的功课
不仅会回答你的问题
否则一句话就把你打发了
如果你不是关注公司经营而是想打探消息
4
管理层的人品和董事长的格局
而股东大会是见到管理层和董事会全体成员的直接渠道
公司发展的战略性问题也只有向董事长本人去当面请教
答或不答
管理层和财务总监都在
5
如果能被邀请参加公司组织的反向调研当然最好
有些公司的现场是可以直接去接触体会的
有些则只能通过朋友去打听
接触基层员工
6
形成初步结论后还要仔细推敲
考虑各种因素的权重
确定安全边际
7
一旦做出决策则应根据投资系统和仓位控制进行行动
此后应持续跟踪公司的发展状况
至少每个季度评估一次
8
在调研过程中自然会结交同道中人
无私分享自己的调研成果和心得体会
以心换心自然会得到高人指点迷津和指出风险
一旦英雄所见略同
9
活到老
旅游
知识的点滴积累加以融会贯通自会如鱼得水
而不断的思考和总结则让你不断进化
学习不是说你捧着本书就是学习了
只有让自己不断进化才是真正的学习
--------------------------------------------------------------
在不断思考和成功的过程中强化自信
在无私分享和真诚交流中广结善缘
如果你只关注行情走势
看表演自然是要付门票钱的
如果你只是弄点闲钱来娱乐一下
如果你有志通过股票进行实业投资
那么可以结合自身情况
从来没有免费的午餐
若能渡有缘之人脱胎换骨
作者:james_nj
链接:https://xueqiu.com/5782734677/125658262
来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
。。。。。。。。。。。。。。。。。。。。。。。。。。。。。。。
数学对投资的描述
数学是描述世界的基本语言
对于投资自然也不例外
要想获得持续的超额收益
持有的标的要满足下列公式
要大于1.5
最好要大于2
十年复合增长率的确定
必然要讲究商业模式和护城河
十年的股息率
显然由自由现金流
静态PE只有前二者之和
表明存在明显的预期差
坚持这个公式
可以淘汰掉98%以上的标的
这样子就可以业余投资
主业是陪伴家人 乐享生活
希望这个公式可以让朋友们
隔绝噪音
专注价值
投资成功
身心愉悦
-------------------------------------------------------------------------------
举例如下
02328中国财险的主营是纯刚需金融消费品
保守预期未来10年保费和可投资总金额均保持6%的年化复合增长
那么净利润也是6%的十年年化复合增长率
今年的税后股息率是0.407/0.83*0.9/7.75=5.69%
维持现在的派息比例不变的情况下
未来十年税后股息率均值就是5.69%
当前静态PE=7.75*0.83/1.005=6.4
(6+5.69
目前2328保费增长率在10%以上
-------------------------------------------------------------------------------
最大的难点在于如何保守地确定一个公司未来十年的增长率
如果能算得出DCF
下面几个标的当前都适用这个公式
2099中国黄金国际
1088中国神华
0941中国移动
但银行类
而互联网
尤其是动辄30-50倍的PE
能确定企业保证做到十年45%-75%的复合增长率吗
-------------------------------------------------------------------------------
确定性的十年复合增长率和持续的股息率是好商业模式和好公司才能做到的
而除以PE的值够大
即好模式
-------------------------------------------------------------------------------
本公式的原始出处
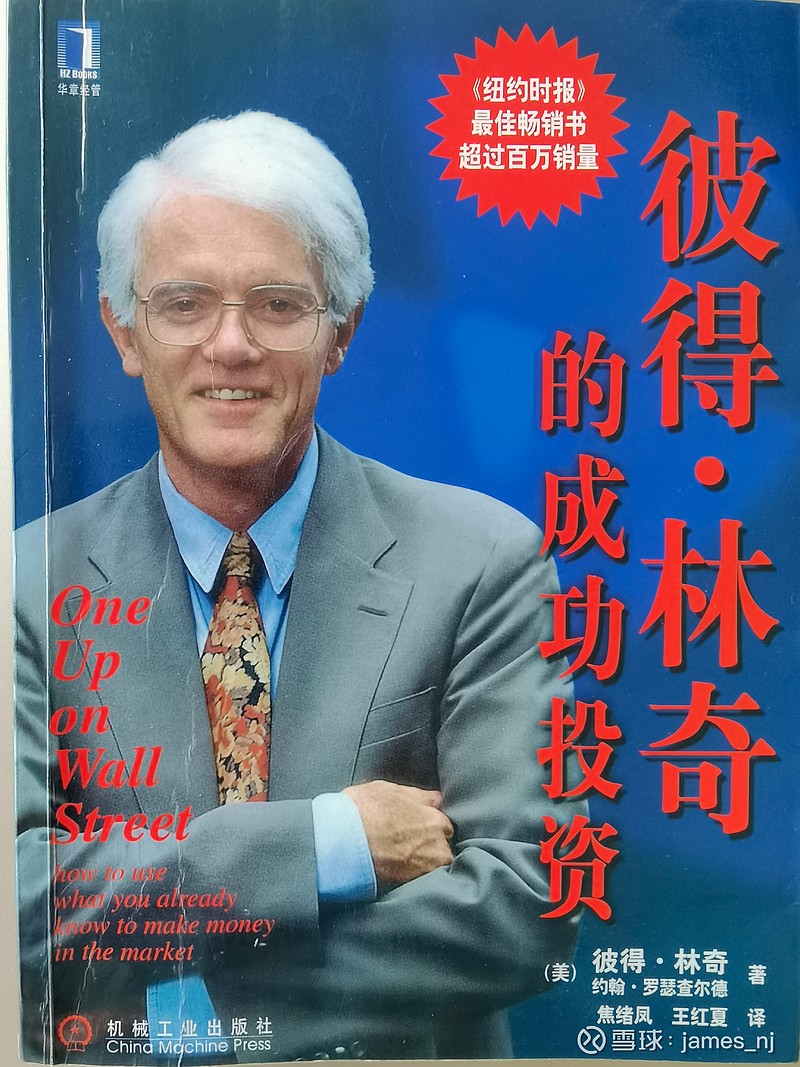
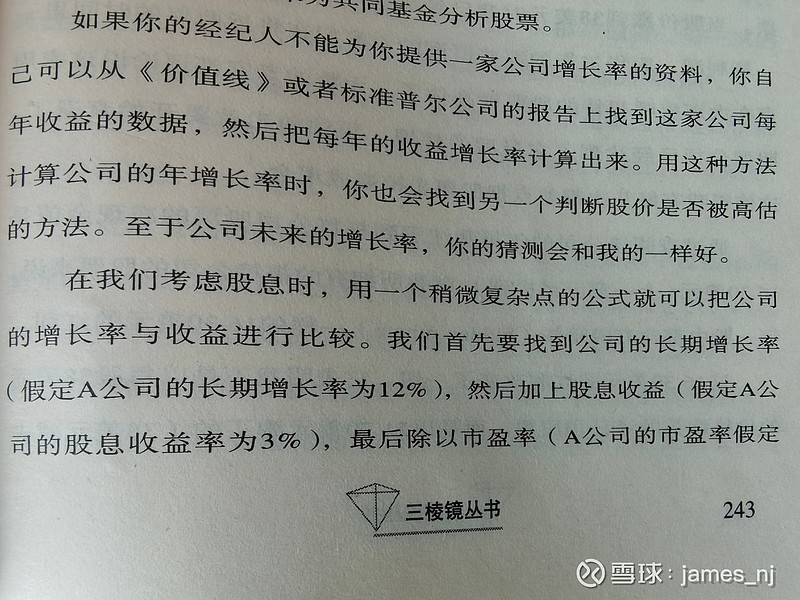

作者:james_nj
链接:https://xueqiu.com/5782734677/221040430
来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
。。。。。。。。。。。。。。。。。。。。。。。。。。。。。。。
上市公司价值的多重视角
作为一家公众上市公司
有以下几个视角来评估
1
为大家提供了好的商品或服务
丰富和便利了社会活动
那么他就是一家好公司
2
把一个公司做起来了
有规模
算是一家好公司
3
有薪酬和奖金拿
还有职业上的进步空间
那也是一间好公司
4
买入时付出价格的总市值是一个预期
企业未来十年自由现金流之和
减去当前有息负债总额
企业未来十年的发展
如果自由现金流之和比预期高
恭喜你买到了一个好公司
反之
你买在了基本面的山顶
只能关灯吃面
所以评述一个公司的好坏
首先就要端正立场和用对视角
而预判一个公司的未来十年
对95%以上的人而言
是一件几乎不可能完成的任务
所以
非专业人士
想在二级市场持续复利
是一件地狱级难度的事情
作者:james_nj
链接:https://xueqiu.com/5782734677/283449610
来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
。。。。。。。。。。。。。。。。。。。。。。。。。。。。。。。
数字经济的小观点
周六讨论数字经济下半场
微信上写了四句话
一位朋友转发在了微博上
现发在这里并稍微展开一下
腾讯 是数字经济的 玩家
移动 是数字经济的 通道
动力煤 是数字经济的 能源
铜线 是数字经济的 骨骼
超级APP微信
社交刚需消费品
现在的估值合理
预期十年10%一12%的复合回报
隐形上涨期权是他会是国内AⅠ龙头之一
在AⅠ有望三分天下的是
华为
腾讯
字节
通信刚需消费品
年化5%增长
税后股息率7%
预期十年12%一15%的复合回报
手机客户端与AI云端的交互是增量
动力煤
港股神华
陕西煤业
能源刚需消费品
综合成本最低
矿区位置最优
开采年限超长
人类刚需排第二
抗通胀
神华股息率7%
陕煤股息率5.6%
指望将来100%派息
预期十年复合回报率8%一10%
铜
数字经济离不开电
数据中心 5G基站 耗电大增
2万伏以下的电缆必须是铜
低压配网需要大量的铜
IT硬件设备中也有大量的铜
GPU针脚 电路板 接线 电机
铜是AⅠ时代和深入电气化时代的
骨骼 血管 肌肉 和 神经
铜矿资源的品位和增量越来越低
开采年限超长的铜矿山
是最好的商业模式
是带着杠杆享受通胀的最好投资
想要稳定的持续复利增长
这些是长期资金的不二之选
作者:james_nj
链接:https://xueqiu.com/5782734677/283458716
来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。

作者文章
- 香港 墙 翻墙 4周前 (09-14)
- Typecho博客系统 2个月前 (08-26)
- 龙岭图书馆门禁二维码 2个月前 (08-22)
- 现代牧业投资分析(2026-8-5) 2个月前 (08-06)
- 中国宏桥投资分析(2026-8-4) 2个月前 (08-04)
发表评论:
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。