 惊蛰悟道
大v:james_nj (投资的底层逻辑)
专栏(点这里)
原帖评论也很精彩。
基础知识1、
1982年至今
铭记在心的几个口诀
氢氦
锂铍硼碳氮氧氟氖
钠镁铝硅磷硫氯氩
氢锂钠钾铷铯钫
氟氯溴碘砹
氦氖氩氪氙氡
钾钙钠镁铝锰锌
铬铁镍
锡铅氢
铜汞银铂金
最后一个是金属活泼性口诀
黄金是最稳定的
只有
黄金的延展性极好
比重大
便于携带
地壳中含量稀少
自然而然的成了购买力之锚
黄金的总量不能满足所有商品交换
年开采量也不能满足新增的附加值
而法定货币又是永远超发
法定货币对黄金的购买力越来越低
长期看起来就是黄金永远在上涨
太阳的能量来自于氚和氘的核聚变
核电站的能量来自于核裂变
核聚变和核裂变的最终元素是铁
铁矿石就地壳资源而言并不稀缺
另外一个丰富储量的是铝土矿
海水中含有大量氯化钠
盐湖中氯化钠浓度更高
同一个元素系列中的锂和钾
以氯化钾和氯化锂的形式伴生
某种矿产的可开采量很丰富时
该矿产的价格就具有强周期性
而且价格的长期上升幅度有限
因为只要价格过高
加大资本开支建新矿
新矿投产后价格就大幅回落
最近的典型例子是锂矿
当锂矿价格涨上天时
回收率较低的盐湖提锂大扩产
盐湖中的氯化锂含量很丰富
锂价只能回归正常
总消耗量较小的矿产
当有一个大的矿山投产后
价格有可能崩坍
最近的典型案例是钴
只有消耗量巨大的矿产
而且可建新矿的资源越来越少
其周期性将被大大弱化
其与黄金的比价将越来越稳定
其长期价格也像黄金一样持续上涨
一旦最终长期供不应求
其与黄金的比价甚至会大幅上升
相对法定货币的价格涨幅将远高于黄金
目前铜是唯一具有这个潜质的金属
铜银金在元素周期表属同一列
其最外围电子结构一样
导电性是金属中最优的
两万伏以下的低压配电
铜线是不可替代的
AI时代和深入电气化时代
铜的需求将持续增长
在可开采资源方面
据说
2009-2018年勘探出的资源量
只有1989-2008年的九分之一
将来想做大的资本开支建新矿
都是巧妇难为无米之炊
所以铜未来可能长期供不应求
。。。。。。。。。。。。。。。。。。。。
基础知识2: 自由现金流
一个生产经营项目
在保证永续经营的前提之下
股东可以拿走的现金流
叫做自由现金流
假定
项目全部以股本金建成
主要装置使用寿命是20年
那么自由现金流之和为
20年的净利润之和
+ 折旧和摊销之和
- 20年后再建设一遍的投入
重建一遍的投入
叫重置成本
折旧与摊销之和
减去
重建一遍的投入
必须为正数
这是最佳商业模式中
最容易让人糊涂的那个第四条
最佳商业模式的
第一条
是要保证10年营业收入正增长
产品价格能否稳住并上涨是关键
金银铜矿的10年均价是铁定上涨的
来水稳定的大型水电站也是优等生
第二条
要保证原材料成本可控
最好是可以忽略不计
以求超高的毛利率
所有普通加工业都不符合标准
火力发电厂是典型的反面教材
水电站都是顶级优等生
第三条
营销费用占比要很小
员工薪酬逐年上涨占比也很小
不考虑财务费用的原因有二
1
2
好商业模式下它是加速器
差商业模式下它是索命符
这三条是要保证
10年净利润之和有很高的下限
第四条
是保证自由现金流高于净利润
所有重资产项目模式都不好
基本只有大型水电站是例外
火力发电厂
这四条中的任何一条
只要是存在不确定性
那么计算的结果就是不确定的
所有的收益预期就是不成立的
每一条都具有一票否决权
我们的主要精力
要聚焦在具有确定性的项目上
这样才能走在正确的道路上
当真正的好项目出现时
才能及时抓住并上重仓
好运才会一直相伴
。。。。。。。。。。。。。。。。。。。。
底层逻辑4、
长期持有一个标的
需要这个企业满足这样的一些条件
不论是在经济繁荣的情况下
还是经济危机的情况下
1
2
3
4
只有这种商业模式的企业才能保证
安全渡过金融危机
产生持续稳定的自由现金流
持续提高派息比例
只有这种商业模式的企业
你才敢确定多久能收回投资
你才能长期持有收息
你才能收息养老和再投资
这个标准可以踢除98%以上的公司
我们只需把精力和耐心花在剩下的2%上
少做决策少犯错
成功永远属于犯错误最少的牌手
上面那句话出自
这套书应该是1986年买的
每本定价1.15-1.25元之间
作者是苏格兰桥牌理论大师
Kelsey先生在序言中注明
该套丛书面向的是
具有一定基础的高级爱好者
。。。。。。。。。。。。。。。。。。。。。
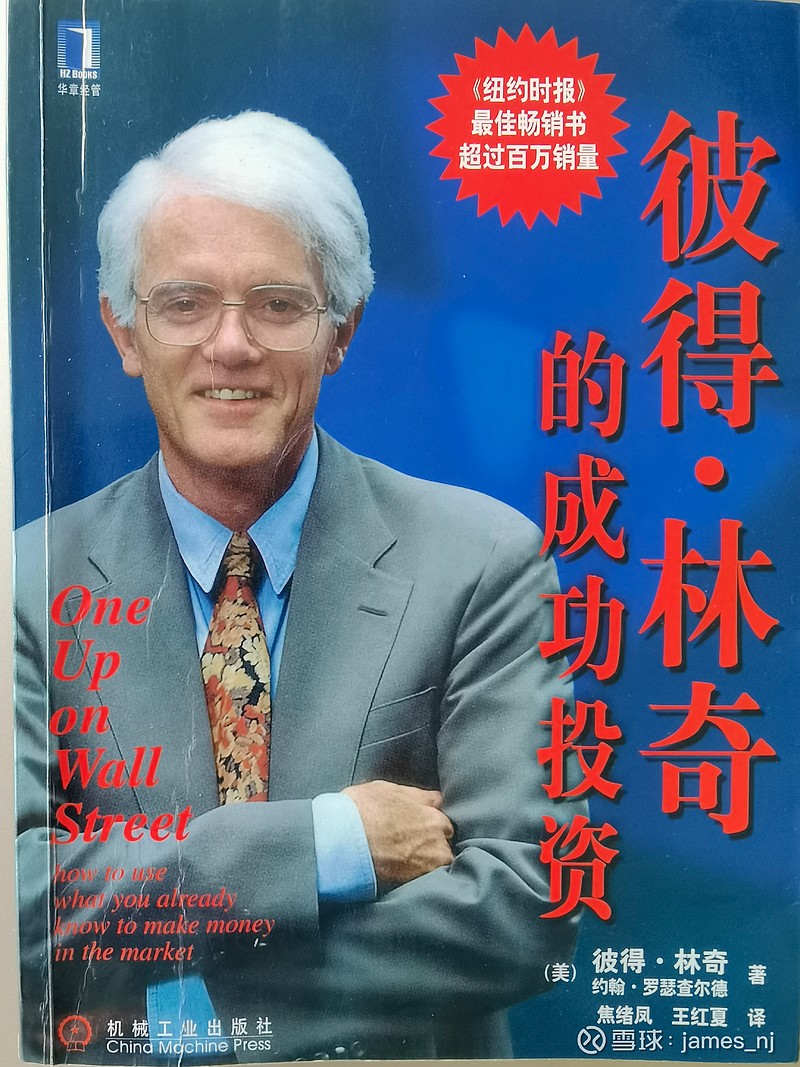
数学对投资的描述
数学是描述世界的基本语言
对于投资自然也不例外
要想获得持续的超额收益
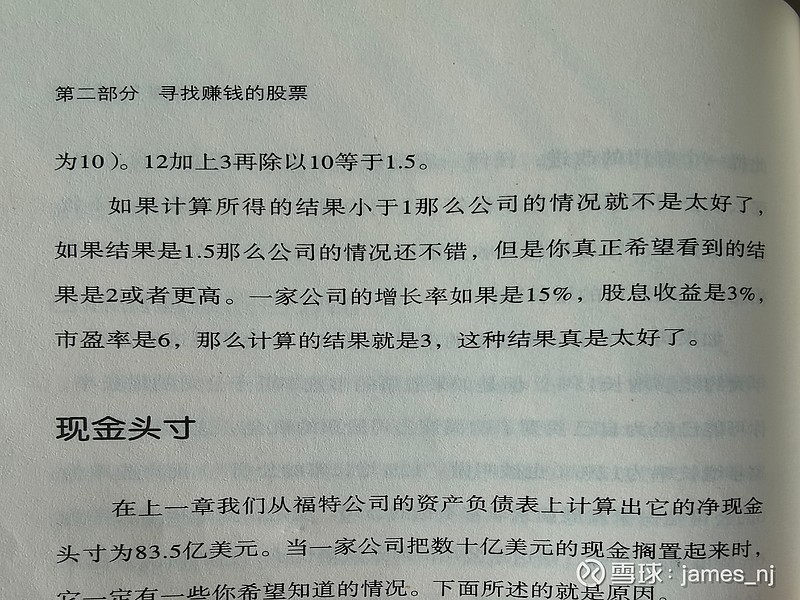
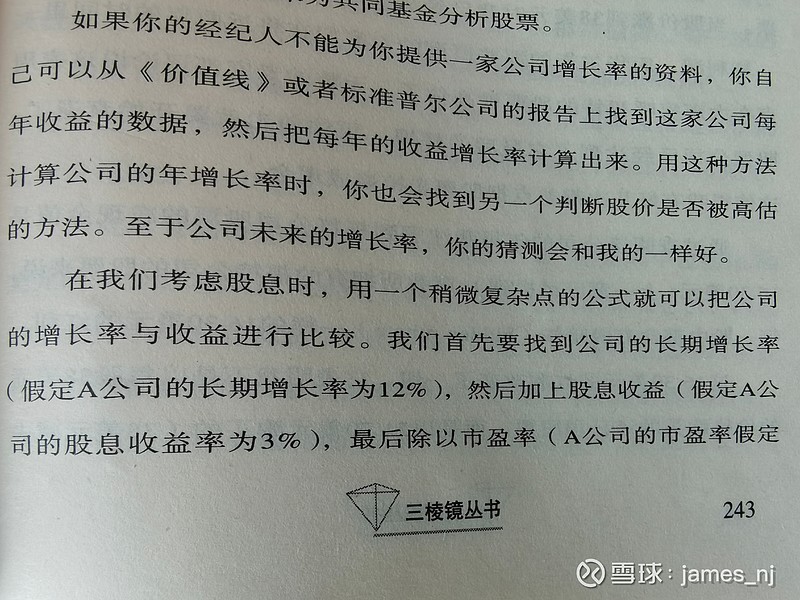
持有的标的要满足下列公式
要大于1.5
最好要大于2
十年复合增长率的确定
必然要讲究商业模式和护城河
十年的股息率
显然由自由现金流
静态PE只有前二者之和
表明存在明显的预期差
坚持这个公式
可以淘汰掉98%以上的标的
这样子就可以业余投资
主业是陪伴家人 乐享生活
希望这个公式可以让朋友们
隔绝噪音
专注价值
投资成功
身心愉悦
-------------------------------------------------------------------------------
举例如下
02328中国财险的主营是纯刚需金融消费品
保守预期未来10年保费和可投资总金额均保持6%的年化复合增长
那么净利润也是6%的十年年化复合增长率
今年的税后股息率是0.407/0.83*0.9/7.75=5.69%
维持现在的派息比例不变的情况下
未来十年税后股息率均值就是5.69%
当前静态PE=7.75*0.83/1.005=6.4
(6+5.69
目前2328保费增长率在10%以上
-------------------------------------------------------------------------------
最大的难点在于如何保守地确定一个公司未来十年的增长率
如果能算得出DCF
下面几个标的当前都适用这个公式
2099中国黄金国际
1088中国神华
0941中国移动
但银行类
而互联网
尤其是动辄30-50倍的PE
能确定企业保证做到十年45%-75%的复合增长率吗
-------------------------------------------------------------------------------
确定性的十年复合增长率和持续的股息率是好商业模式和好公司才能做到的
而除以PE的值够大
即好模式
。。。。。。。。。。。。。。。。。。。。
股票投资的易筋经
股票市场就像金庸大师笔下的江湖
初入江湖
唯门派众多
金庸笔下的玄门正宗
然泰山北斗
在下一直认为以股票市场进行实业投资
乃是股票投资的王者之道
是股票江湖的少林正宗
要修成绝世武学
修炼
循序渐进起码要30年以上的功力才能练习
如果你要是资质上佳又有缘得练少林
脱胎换骨之后那也许能快上个几年
具体怎么说的大家可以去找原著温习一下
今以切身体会
一
1
高中数理化知识希望大家不要还给老师
雅砻江的发电量测算就是高中的势能转化为动能再发电的应用
高中的生物
细胞
孟德尔的豌豆就是遗传学的经典实验
DNA
知道基因奥秘具有无限可能再来理解金斯瑞就很容易了
各种常识有助于理解公司的业务
2
想要分析企业
你未必需要一个CPA的证书
获得金融或会计专业的硕士文凭
但没有这些知识或者不能娴熟运用
二
1
感兴趣的公司可能是自己筛选或者朋友推荐
初略看来起码要有一些亮点
要么极度低估
反正就是要能靠净利润的增长在几年内带给你期望的回报水平
2
研究报告只能是个概览
首先要一字不漏地看完整个年报
通过现金流量表初步排除业绩粉饰和财报造假的风险
损益表结合业务描述透过自由现金流看清公司商业模式的好坏
资产负债表中的有息负债分析看看公司的杠杆比例和风险控制
其次通过过往业绩和管理层分析展望看看管理层的执行能力和诚信
通过管理层的分析展望来判断未来净利润水平能不能达到你的期望
搞清楚达成预期的关键节点和问题
最后根据行业特性和公司自身特点将上述数据录入XLS文件做好模型
3
看完年报后应该有很多数据要确认
你需要按照年报中公布的电话号码给董事会秘书打电话
只有做好细致的功课
不仅会回答你的问题
否则一句话就把你打发了
如果你不是关注公司经营而是想打探消息
4
管理层的人品和董事长的格局
而股东大会是见到管理层和董事会全体成员的直接渠道
公司发展的战略性问题也只有向董事长本人去当面请教
答或不答
管理层和财务总监都在
5
如果能被邀请参加公司组织的反向调研当然最好
有些公司的现场是可以直接去接触体会的
有些则只能通过朋友去打听
接触基层员工
6
形成初步结论后还要仔细推敲
考虑各种因素的权重
确定安全边际
7
一旦做出决策则应根据投资系统和仓位控制进行行动
此后应持续跟踪公司的发展状况
至少每个季度评估一次
8
在调研过程中自然会结交同道中人
无私分享自己的调研成果和心得体会
以心换心自然会得到高人指点迷津和指出风险
一旦英雄所见略同
9
活到老
旅游
知识的点滴积累加以融会贯通自会如鱼得水
而不断的思考和总结则让你不断进化
学习不是说你捧着本书就是学习了
只有让自己不断进化才是真正的学习
--------------------------------------------------------------
在不断思考和成功的过程中强化自信
在无私分享和真诚交流中广结善缘
如果你只关注行情走势
看表演自然是要付门票钱的
如果你只是弄点闲钱来娱乐一下
如果你有志通过股票进行实业投资
那么可以结合自身情况
从来没有免费的午餐
若能渡有缘之人脱胎换骨

作者文章
- 香港 墙 翻墙 2个月前 (09-14)
- Typecho博客系统 2个月前 (08-26)
- 龙岭图书馆门禁二维码 2个月前 (08-22)
- 现代牧业投资分析(2026-8-5) 3个月前 (08-06)
- 中国宏桥投资分析(2026-8-4) 3个月前 (08-04)
发表评论:
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。